
初見とプラットフォーム概要
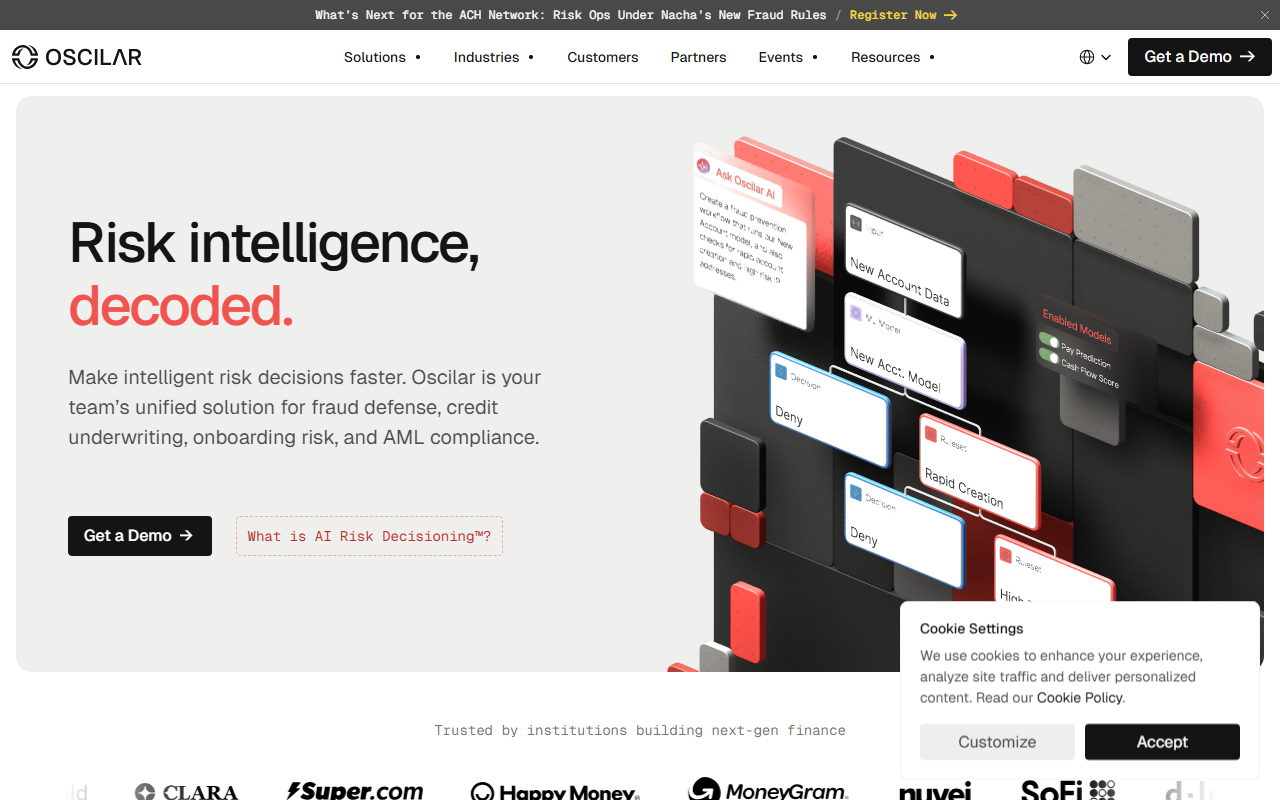
Oscilarのウェブサイトを訪れると、すぐにエンタープライズグレードの金融リスクへの焦点が印象的でした。ホームページはNachaの新しいACH不正ルールに関するウェビナーで始まり、このプラットフォームがコンプライアンス重視の機関向けに構築されていることを示しています。インターフェースは、オンボーディング、クレジット、不正対策、コンプライアンスの4つのコア領域を明確に提示します。タグライン「Risk intelligence, decoded(リスクインテリジェンスを解読する)」は、Oscilarが複雑な意思決定を簡素化するという野心を示唆しています。数十のリスクツールを評価してきた者として、このプラットフォームがポイント製品ではなくエンドツーエンドのソリューションとして位置づけられている点を評価します。明らかに、銀行、フィンテック、決済企業をターゲットにしており、口座開設から取引監視、AMLチェックまで、顧客のライフサイクル全体を処理する必要がある企業を対象としています。
中核機能と技術アーキテクチャ
Oscilarは、「ゼロから構築された唯一のAIネイティブリスク意思決定プラットフォーム」と自身を位置づけています。このアーキテクチャは、いわゆるエージェンティックAI、つまりデータ取得、スコアリング、エスカレーションの各ステップを連鎖させる自律型エージェントに依存しています。これらのエージェントは自然言語で通信するため、非常に興味深く感じました。例えば、Payment Fraud Agent(支払不正エージェント)はトランザクションのリスクスコアをリアルタイムで動的に更新し、主要なしきい値の変更はガバナンスの承認の対象となります。他のエージェントは、アカウント乗っ取り、ファーストパーティ不正、本人確認、紛争管理、詐欺検出をカバーしています。このプラットフォームは年間300億件以上の意思決定を処理し、毎秒12万件のリクエスト、サブ100ミリ秒のレイテンシを実現していると主張しています。これらの数値を自分でテストすることはできませんでしたが、高スループットの金融ワークフローに適した拡張性の高いインフラストラクチャを示唆しています。ノーコードのワークフロービルダーとルール最適化の推奨機能も注目に値し、リスクアナリストの参入障壁を低くしています。
ユースケースと実際の影響
Oscilarのウェブサイトでは、3つの顧客事例が紹介されています。Nuveiでは手動引受時間が50%削減、SoFiでは処理速度が30%以上向上、Claraでは顧客オンボーディング時間が3倍に短縮されました。これらの数値は特に統合プラットフォームとしては説得力があります。このプラットフォームは、オンボーディングリスク(消費者、事業者、加盟店)、信用引受、不正検出、コンプライアンスをカバーしていることがわかりました。各ユースケースは特定のAIエージェントによって支えられています。例えば、Credit Underwriting Collections Agent(信用引受回収エージェント)は意思決定と回収を支援します。ヒューマンインザループ設計は規制上の懸念に対処しており、これは金融機関にとって重要な要素です。主に不正に焦点を当てたDataVisorやForterなどの競合他社とは異なり、Oscilarはリスクの全範囲をカバーしようとしています。これにより、複数のベンダーの必要性が減る可能性がありますが、既存の中核銀行システムへのより深い統合が必要になる可能性もあります。
価格、制限、最終評価
価格はウェブサイトに公開されていません。これはエンタープライズプラットフォームでは一般的ですが、初期評価の妨げになります。Oscilarは明らかに、専任のリスクチームを擁する中規模から大規模の金融機関向けに設計されています。中小企業のスタートアップにとっては、プラットフォームが重すぎたり、コストが高すぎたりする可能性があります。もう一つの制限は、モデルの詳細が透明でないことです。サイトではAIやエージェンティックAIについて言及されていますが、意思決定を支える基盤LLMや機械学習モデルについては明記されていません。極度のモデル説明可能性を必要とする銀行は、より多くの文書を要求する必要があるかもしれません。とはいえ、強みは統合とエージェンティックAIオーケストレーションにあります。不正、信用、コンプライアンスの各システムがサイロ化している機関にとって、Oscilarは魅力的な単一の窓口を提供します。数百万件のトランザクションを処理し、リスク運用を近代化する必要がある組織は、デモを依頼することをお勧めします。小規模なビジネスや軽量なAPIのみのソリューションを求める方にはあまり適していません。
Oscilarについては、https://oscilar.com/ をご覧ください。


コメント